
연금투자자들이 반드시 알아야 할 최소한의 세금상식
목 차
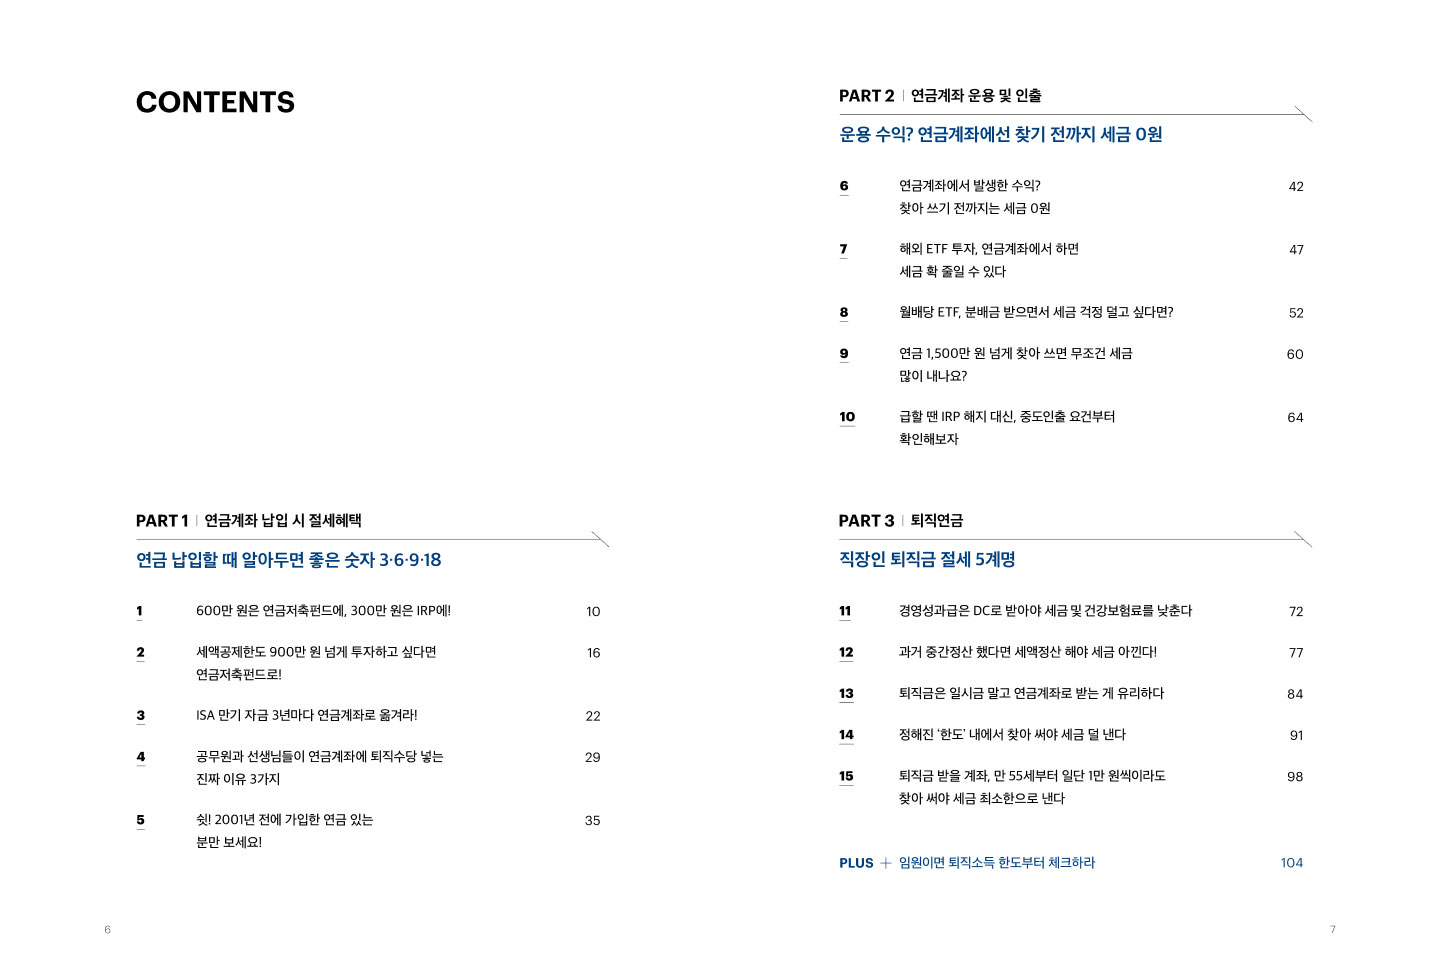
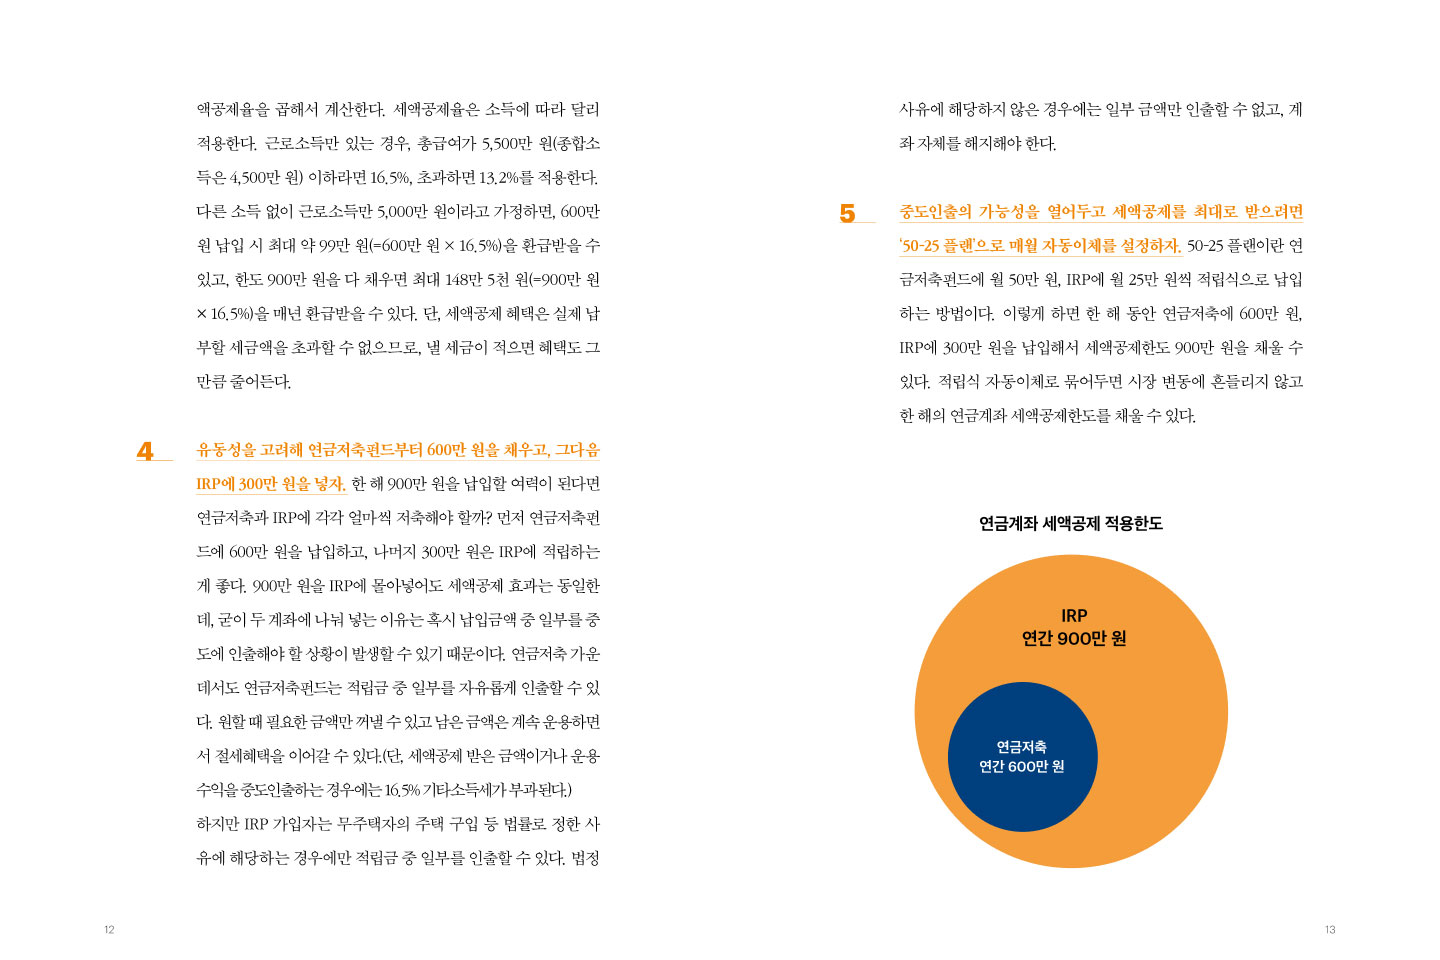
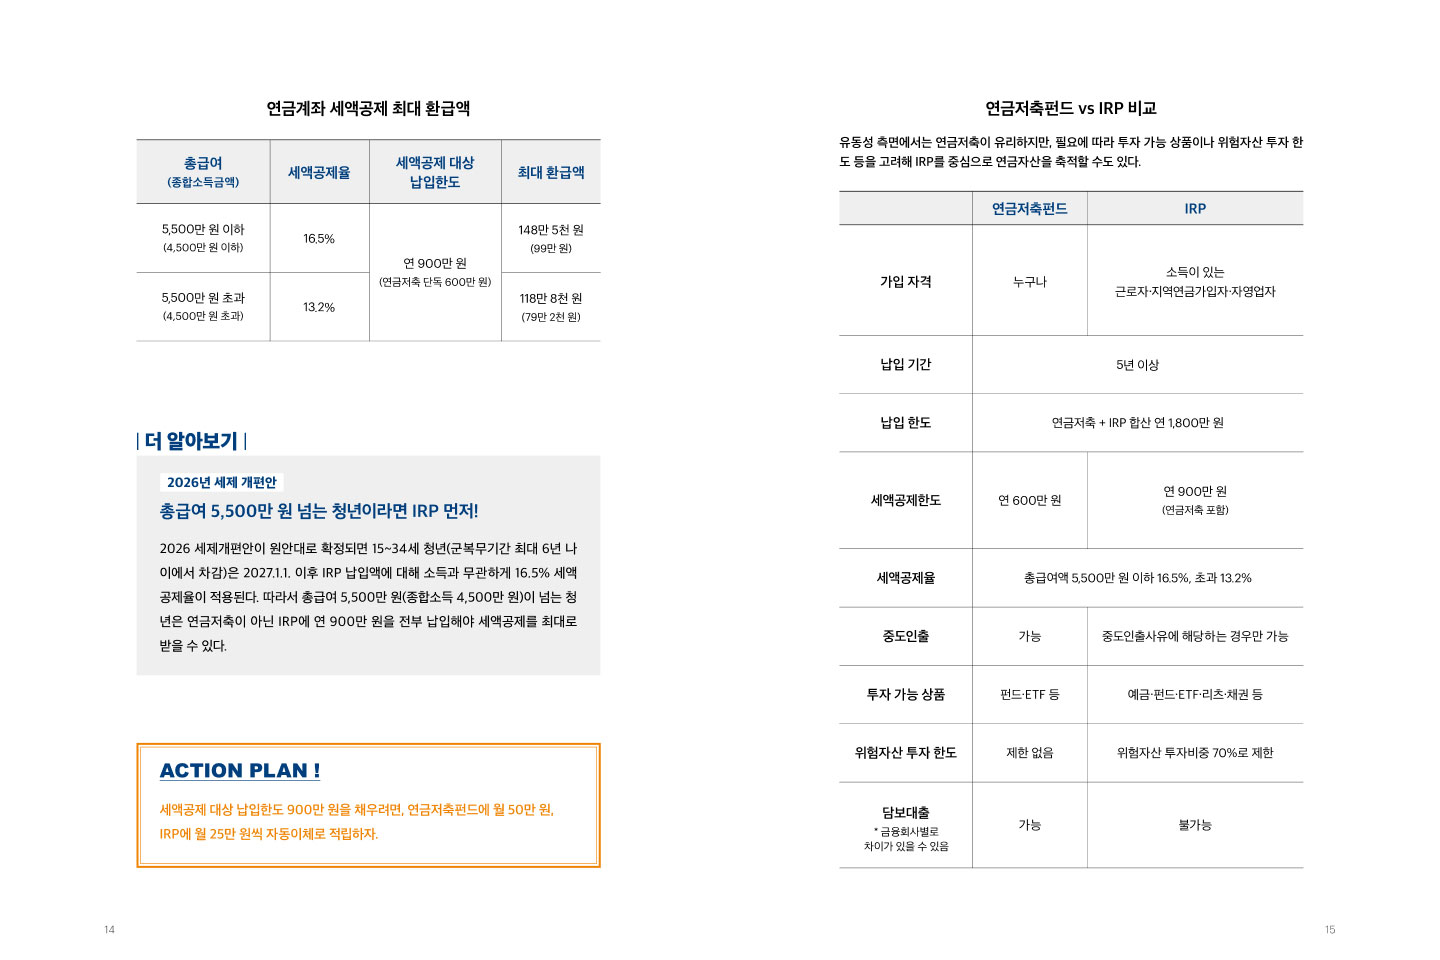
- 10PART 1 600만 원은 연금저축펀드에, 300만 원은 IRP에!
- 16PART 1 세액공제한도 900만 원 넘게 투자하고 싶다면 연금저축펀드로!
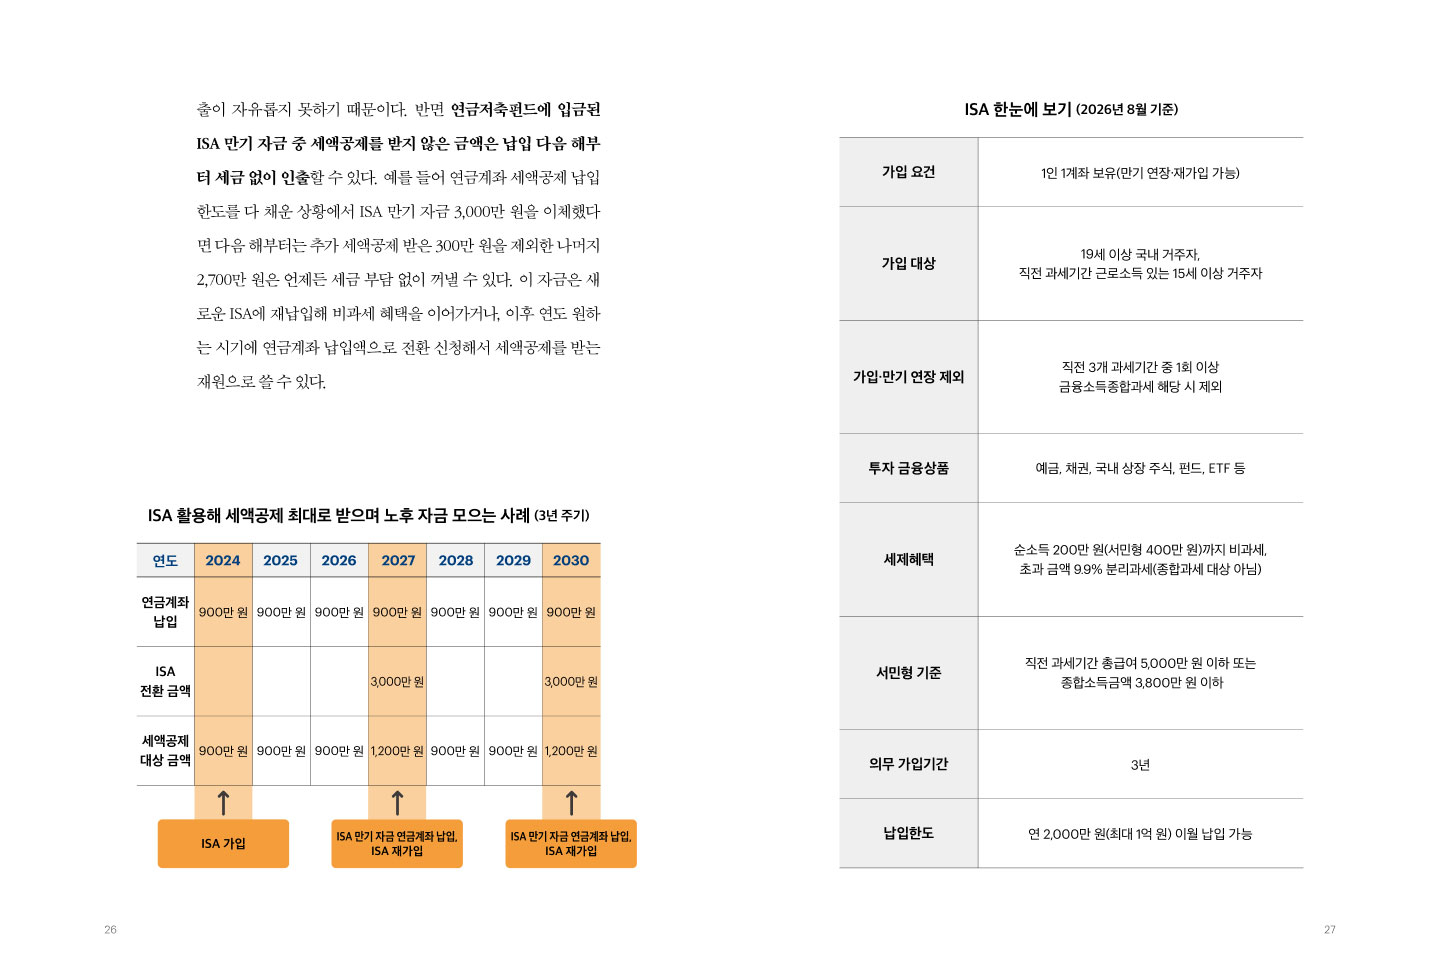
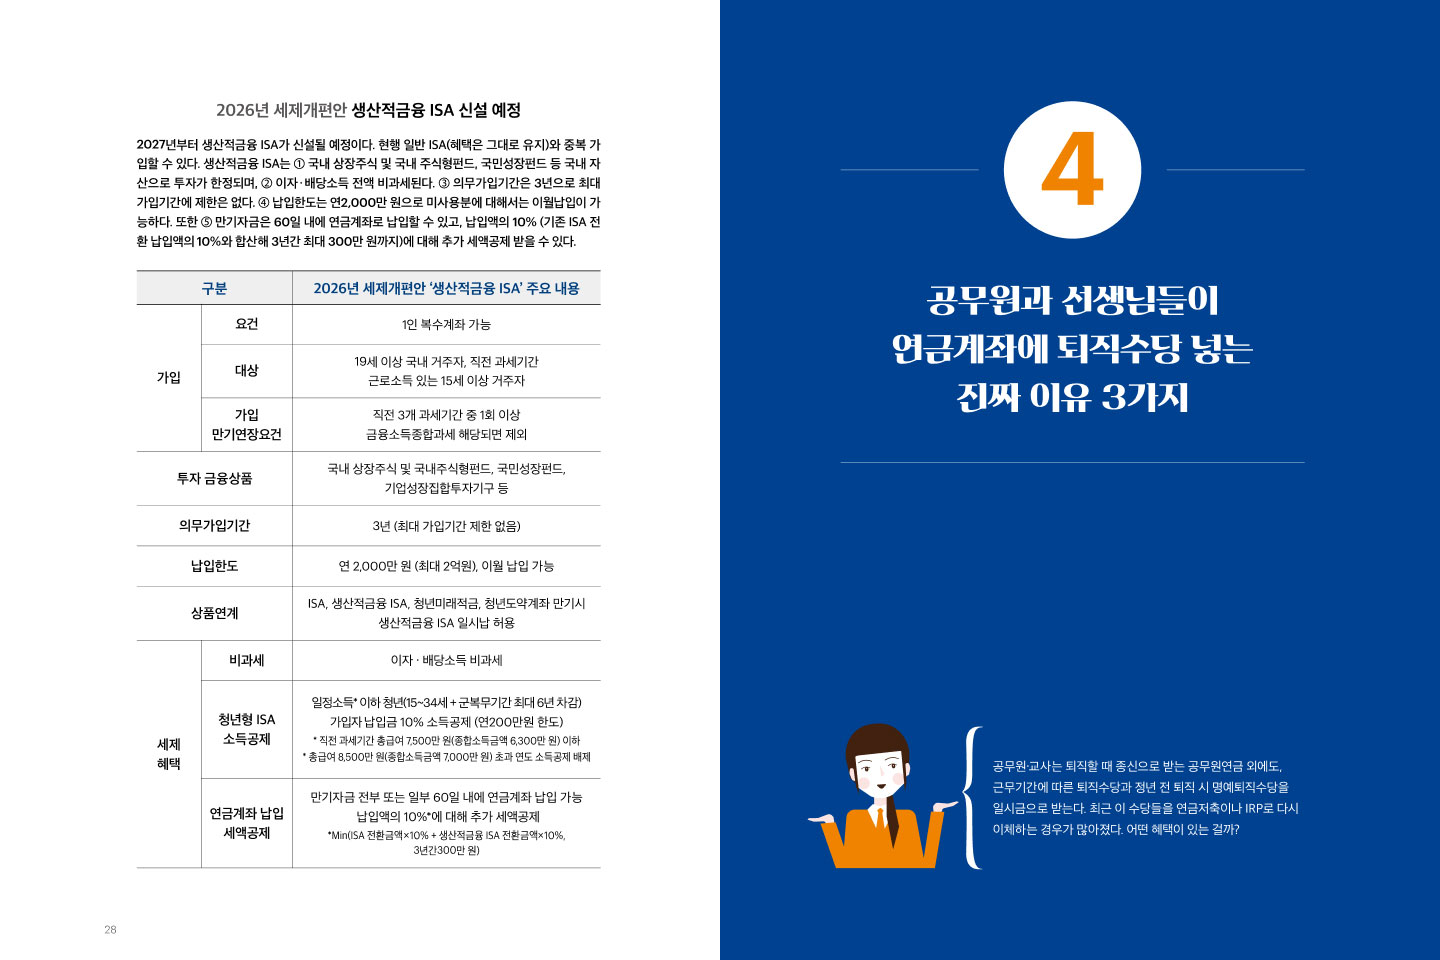
- 22PART 1 ISA 만기 자금 3년마다 연금계좌로 옮겨라!
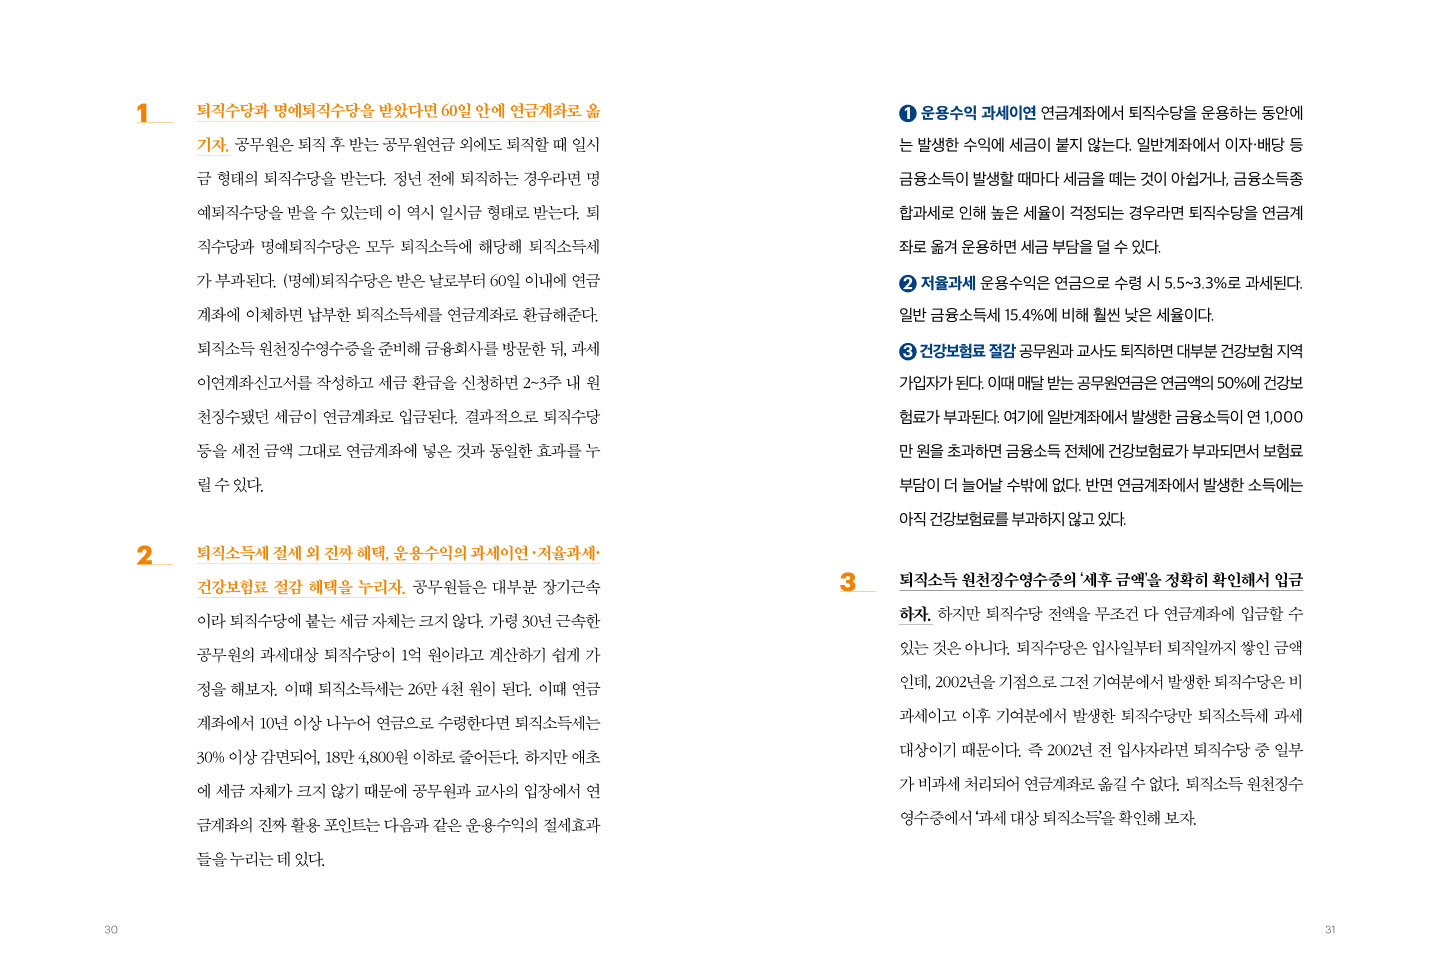
- 29PART 1 공무원과 선생님들이 연금계좌에 퇴직수당 넣는 진짜 이유 3가지
- 35PART 1 쉿! 2001년 전에 가입한 연금 있는 분만 보세요!
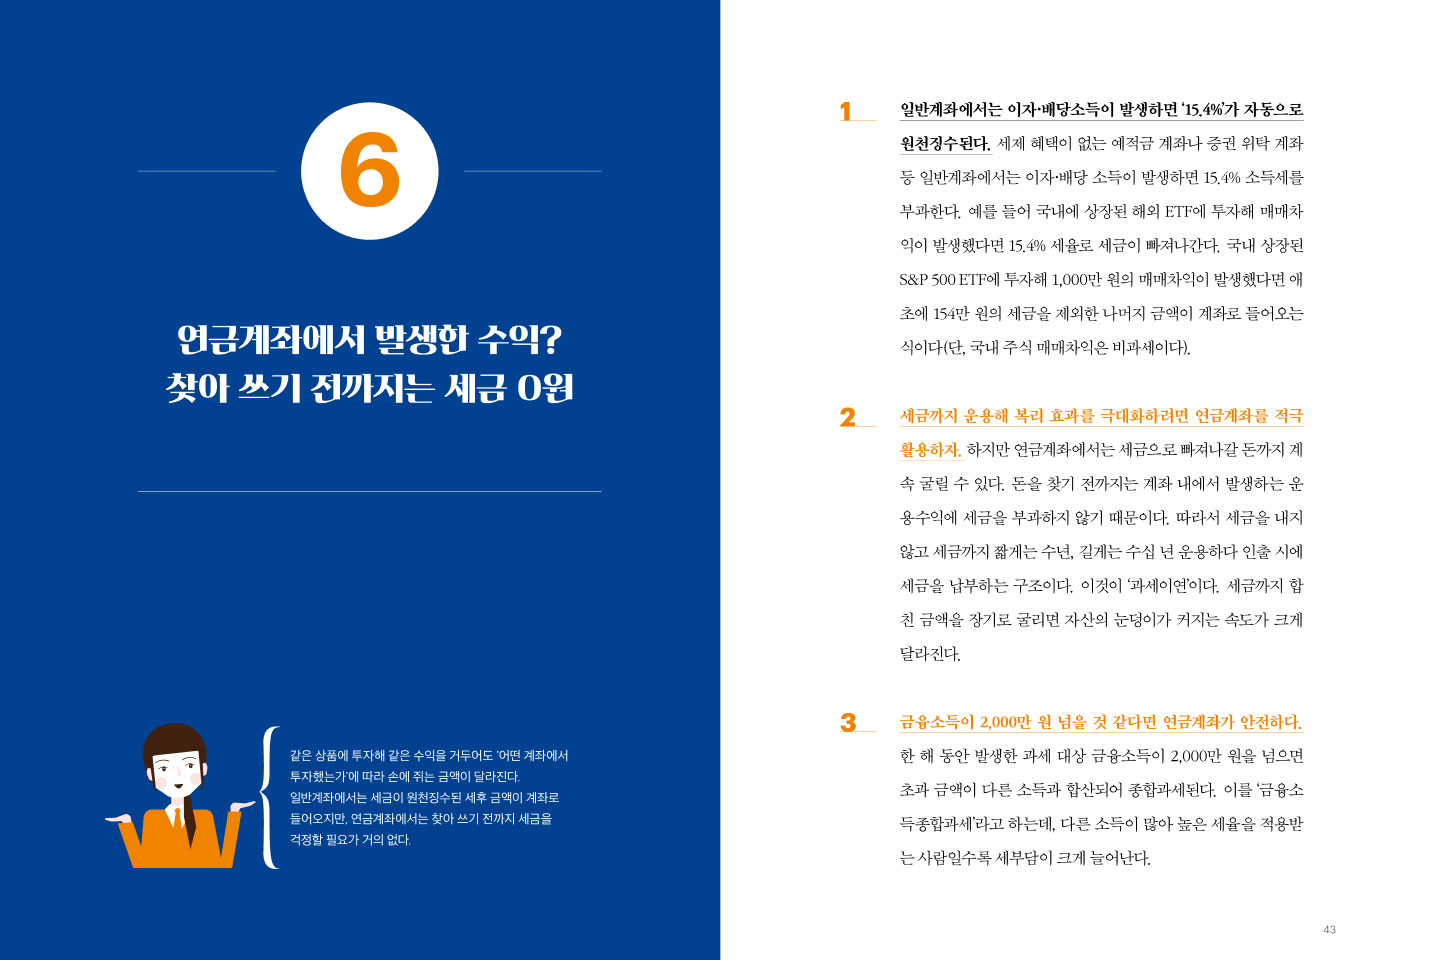
- 42PART 2 연금계좌에서 발생한 수익? 찾아 쓰기 전까지는 세금 0원
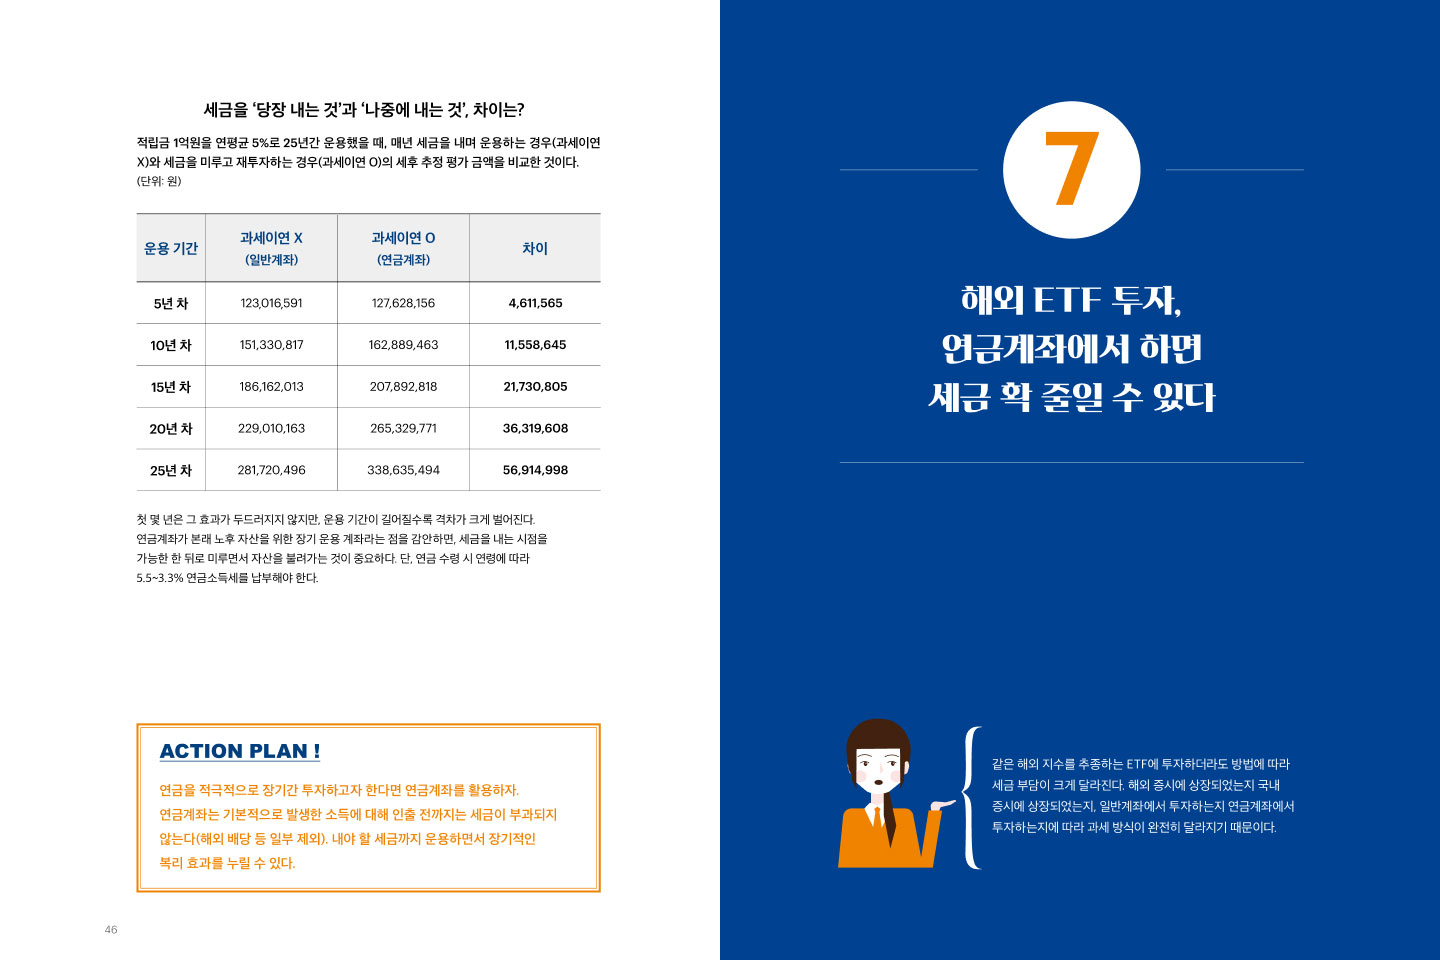
- 47PART 2 해외 ETF 투자, 연금계좌에서 하면 세금 확 줄일 수 있다
- 52PART 2 월배당 ETF, 분배금 받으면서 세금 걱정 덜고 싶다면?
- 60PART 2 연금 1,500만 원 넘게 찾아 쓰면 무조건 세금 많이 내나요?
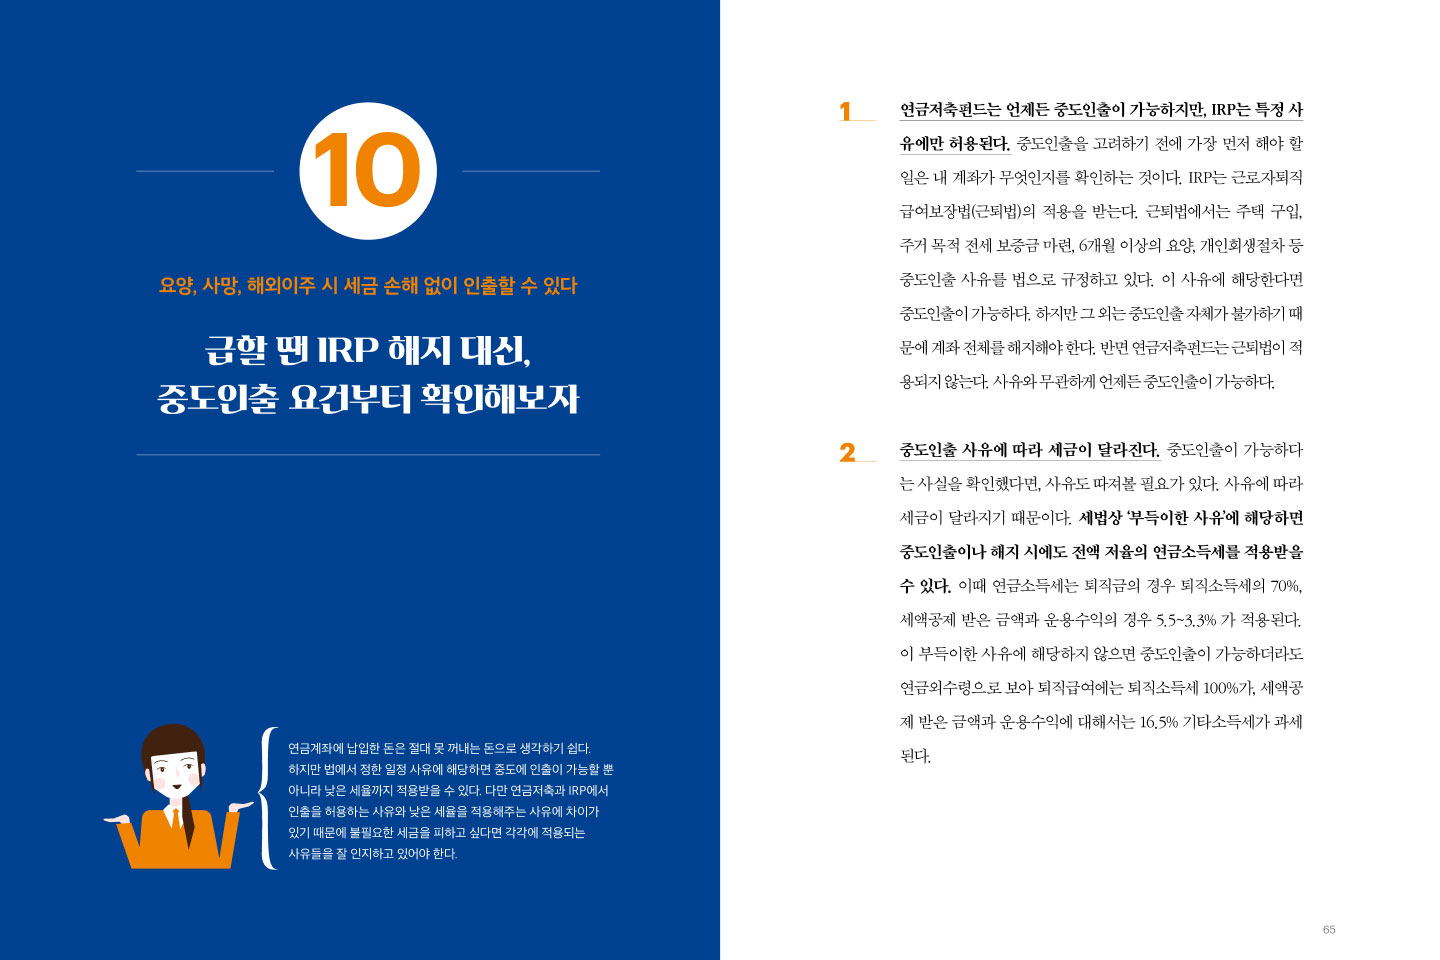
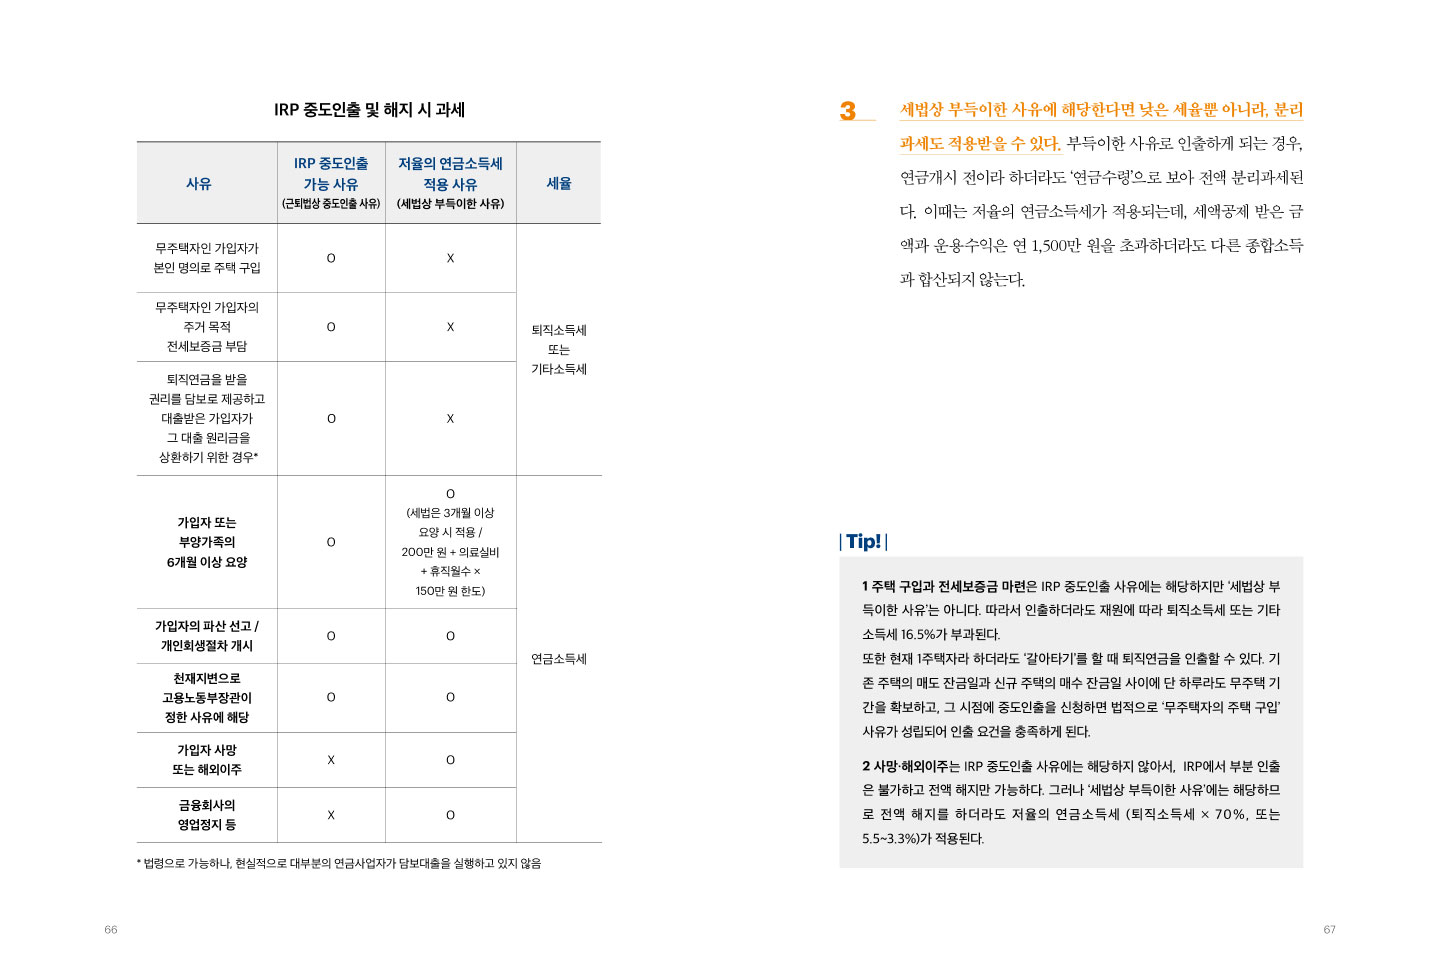
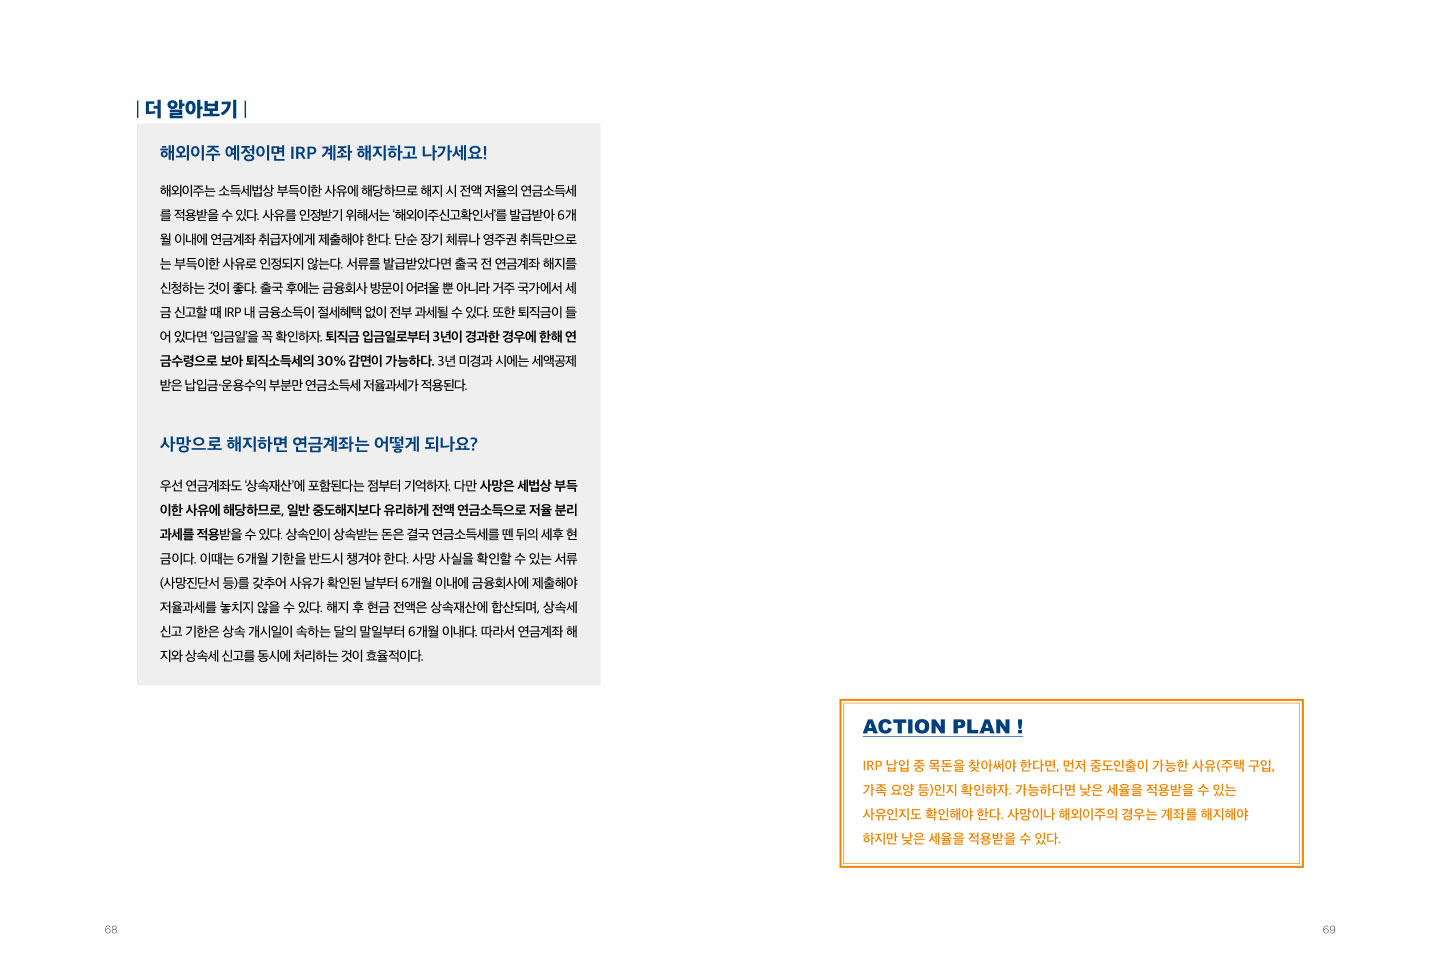
- 64PART 2 급할 땐 IRP 해지 대신, 중도인출 요건부터 확인해보자
- 72PART 3 경영성과급은 DC로 받아야 세금 및 건강보험료를 낮춘다
- 77PART 3 과거 중간정산 했다면 세액정산 해야 세금 아낀다!
- 84PART 3 퇴직금은 일시금 말고 연금계좌로 받는 게 유리하다
- 91PART 3 정해진 ‘한도’ 내에서 찾아 써야 세금 덜 낸다
- 98PART 3 퇴직금 받을 계좌, 만 55세부터 일단 1만 원씩이라도 찾아 써야 세금 최소한으로 낸다
- 104PLUS + 임원이면 퇴직소득 한도부터 체크하라